Tramos del IRPF en 2026 y qué descuenta tu nómina: de salario bruto a neto, con un ejemplo calculado
Que tu sueldo «entre en el tramo del 30 %» no significa que pagues el 30 % de todo. Te explicamos cómo funcionan los tramos y calculamos, línea a línea, cuánto se queda un salario de 30.000 euros.
Información verificada a 21 de octubre de 2026. Tramos y tipos vigentes en el ejercicio 2026. El ejemplo es orientativo: tu retención depende de tu situación personal y familiar y tu impuesto final, de tu comunidad autónoma.
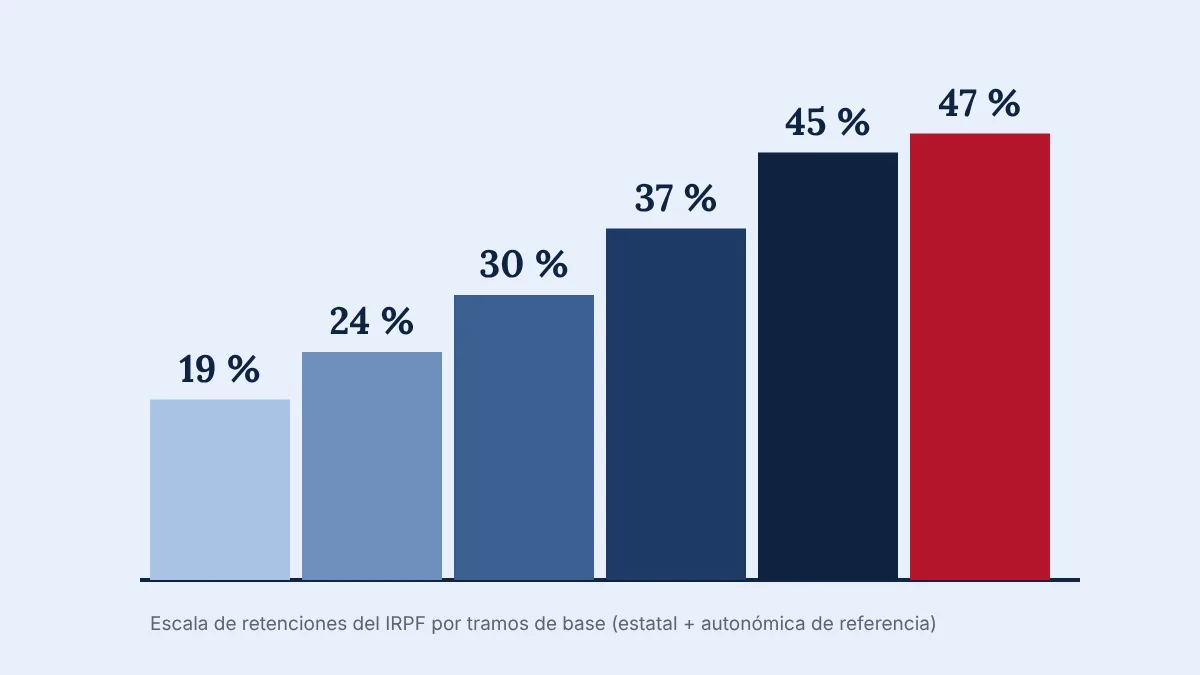
En 2026, la escala estatal del IRPF tiene seis tramos, del 9,5 % al 24,5 %, que se suman a la escala de cada comunidad autónoma. Para calcular las retenciones de la nómina se usa una escala única que va del 19 % al 47 %. Lo importante es que cada tipo solo se aplica a la parte de la renta que cae dentro de su tramo: con un salario de 30.000 euros brutos y sin hijos, la retención ronda el 16,4 %, no el 30 %. Los tramos estatales no han cambiado respecto a 2025.
Los tramos del IRPF en 2026
Escala estatal (artículo 63 de la Ley del IRPF)
| Base liquidable desde | Hasta | Tipo estatal | Cuota acumulada al inicio del tramo |
|---|---|---|---|
| 0 € | 12.450 € | 9,5 % | 0 € |
| 12.450 € | 20.200 € | 12 % | 1.182,75 € |
| 20.200 € | 35.200 € | 15 % | 2.112,75 € |
| 35.200 € | 60.000 € | 18,5 % | 4.362,75 € |
| 60.000 € | 300.000 € | 22,5 % | 8.950,75 € |
| Más de 300.000 € | — | 24,5 % | 62.950,75 € |
A esta escala se suma la autonómica, que aprueba cada comunidad. Por eso el IRPF final de dos personas con el mismo sueldo puede ser distinto si viven en comunidades diferentes. El País Vasco y Navarra tienen su propio impuesto. Puedes consultar las escalas autonómicas vigentes en el manual práctico de la renta de la Agencia Tributaria.
Escala de retenciones de la nómina (artículo 85 del Reglamento)
Para calcular cuánto te retiene tu empresa cada mes se usa una escala común en todo el territorio de régimen común, que suma la estatal y una autonómica de referencia:
| Base para calcular el tipo | Tipo |
|---|---|
| Hasta 12.450 € | 19 % |
| 12.450 € a 20.200 € | 24 % |
| 20.200 € a 35.200 € | 30 % |
| 35.200 € a 60.000 € | 37 % |
| 60.000 € a 300.000 € | 45 % |
| Más de 300.000 € | 47 % |
La retención es un pago a cuenta. En la declaración de la renta, que para los ingresos de 2026 se presenta en la primavera de 2027, se calcula el impuesto definitivo con la escala real de tu comunidad y se compara con lo retenido: si te retuvieron de más, Hacienda te devuelve la diferencia; si fue de menos, pagas.
Tipo marginal y tipo efectivo: el malentendido más común
- Tipo marginal: el que se aplica al último euro que ganas. Con 30.000 euros, ese último euro está en el tramo del 30 %.
- Tipo efectivo: el porcentaje que pagas sobre el total. Siempre es menor que el marginal, porque los primeros euros tributan a tipos más bajos y una parte de la renta está exenta (el mínimo personal y familiar).
Subir de tramo nunca reduce tu sueldo neto: solo los euros que superan el límite del tramo tributan al tipo más alto.
Qué descuenta tu nómina, además del IRPF
El trabajador también paga cotizaciones a la Seguridad Social. En 2026, con un contrato indefinido, suman el 6,50 % de la base de cotización:
| Concepto | Trabajador | Empresa |
|---|---|---|
| Contingencias comunes | 4,70 % | 23,60 % |
| Desempleo (contrato indefinido) | 1,55 % | 5,50 % |
| Formación profesional | 0,10 % | 0,60 % |
| Mecanismo de Equidad Intergeneracional (MEI) | 0,15 % | 0,75 % |
| Fondo de Garantía Salarial | — | 0,20 % |
| Total | 6,50 % | 30,65 % + accidentes de trabajo |
Con un contrato temporal, la cotización por desempleo del trabajador sube al 1,60 %. La base máxima de cotización en 2026 es de 5.101,20 euros al mes: por encima de esa cifra, el exceso de salario paga una cotización adicional de solidaridad, de la que una pequeña parte corresponde al trabajador. El MEI subió en 2026 del 0,80 % al 0,90 % como parte de la reforma de pensiones.
Ejemplo: de 30.000 euros brutos a neto
Supuestos: 30.000 euros brutos anuales, contrato indefinido, sin hijos ni otras circunstancias familiares, menor de 65 años y sin discapacidad. Seguimos el método de cálculo de la retención.
| Paso | Cálculo | Importe |
|---|---|---|
| 1. Salario bruto anual | 30.000,00 € | |
| 2. Cotizaciones del trabajador | 30.000 × 6,50 % | − 1.950,00 € |
| 3. Rendimiento neto | 30.000 − 1.950 | 28.050,00 € |
| 4. Otros gastos deducibles | Cantidad fija para todos los trabajadores | − 2.000,00 € |
| 5. Base para calcular la retención | 26.050,00 € | |
| 6. Cuota según la escala | 12.450 × 19 % + 7.750 × 24 % + 5.850 × 30 % | 5.980,50 € |
| 7. Menos la cuota del mínimo personal | 5.550 × 19 % | − 1.054,50 € |
| 8. Retención anual | 5.980,50 − 1.054,50 | 4.926,00 € |
| 9. Tipo de retención | 4.926 ÷ 30.000 | 16,42 % |
Resultado neto: 30.000 − 1.950 − 4.926 = 23.124 euros al año. Equivale a unos 1.927 euros al mes en 12 pagas o 1.652 euros en 14 pagas.
Fíjate en que el tipo efectivo de retención (16,42 %) es casi la mitad del tipo marginal (30 %). Para tu caso concreto, con hijos, discapacidad o una hipoteca anterior a 2013, por ejemplo, usa la calculadora oficial de retenciones de la Agencia Tributaria.
¿Y lo que paga la empresa?
En el mismo ejemplo, la empresa aporta por su parte alrededor del 30,65 % del salario en cotizaciones, más la cotización por accidentes de trabajo, que depende de la actividad. Es decir, unos 9.195 euros adicionales: el coste laboral total supera los 39.000 euros al año para un salario bruto de 30.000.
Rentas bajas: la reducción por rendimientos del trabajo
Los trabajadores con rendimientos netos bajos tienen derecho a una reducción adicional (artículo 20 de la Ley del IRPF) que disminuye su base imponible y, en la práctica, deja sin retención a quienes cobran cantidades cercanas al salario mínimo. En 2026, el salario mínimo interprofesional es de 1.221 euros brutos al mes en 14 pagas (17.094 euros al año). En el ejemplo de 30.000 euros esta reducción no se aplica, porque solo beneficia a rendimientos netos inferiores a unos 19.750 euros.
El IRPF del ahorro
Los intereses, dividendos y ganancias por la venta de acciones o inmuebles tributan en una base separada, con su propia escala en 2026 (suma de parte estatal y autonómica): 19 % hasta 6.000 euros, 21 % hasta 50.000, 23 % hasta 200.000, 27 % hasta 300.000 y 30 % por encima.
Otros impuestos que pagas como trabajador
El IRPF y las cotizaciones son los descuentos de la nómina, pero no los únicos tributos. Al consumir pagas IVA (21 % el tipo general, con tipos reducidos del 10 % y del 4 %) e impuestos especiales sobre carburantes, alcohol o tabaco. Si eres propietario de una vivienda, pagas el IBI a tu ayuntamiento. Los cambios fiscales en vivienda aprobados en octubre de 2026 los explicamos en la guía sobre los decretos de vivienda.
Fuentes consultadas
- Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (arts. 19, 20, 57 y 63) — Boletín Oficial del Estado
- Real Decreto 439/2007, Reglamento del IRPF (art. 85: retenciones) — Boletín Oficial del Estado
- Orden PJC/297/2026, de 30 de marzo, de normas de cotización para 2026 — Boletín Oficial del Estado
- Sede electrónica de la Agencia Tributaria (manuales prácticos y calculadora de retenciones) — Agencia Tributaria
- Tramos y retenciones IRPF 2026: cuáles son y qué novedades hay — Wolters Kluwer
Consultadas el 21 de octubre de 2026.